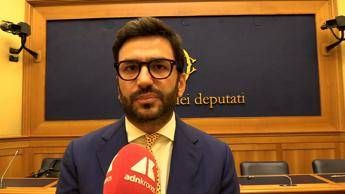
In un sabato di rientri, spese del weekend e piccoli pagamenti da fare al volo, il tema della semplicità nei servizi finanziari torna al centro del dibattito. Secondo Alberto Dalmasso, founder e ceo di Satispay, la cosiddetta IBAN discrimination avrebbe un costo molto alto per il sistema europeo, con effetti che ricadono su imprese, innovazione e competitività.
Il punto, spiegato dal manager a margine di un incontro alla Camera dedicato al tema, riguarda soprattutto la difficoltà di offrire servizi finanziari in modo uniforme in tutto il mercato europeo. In pratica, l’assenza di un quadro davvero omogeneo renderebbe più complesso espandere prodotti e soluzioni oltre i confini nazionali, con un aggravio di investimenti e procedure per le aziende che provano a crescere su scala continentale.
Per Milano, città dove convivono finanza, commercio e startup, il tema è particolarmente sensibile. Nel capoluogo lombardo il pagamento digitale è ormai parte della quotidianità: dal bar sotto casa al ristorante in zona Navigli, fino ai servizi legati a mobilità, coworking e attività culturali. Ma dietro la comodità che molti consumatori danno per scontata, ci sono regole che possono favorire o frenare l’innovazione.
Il nodo evidenziato da Dalmasso non riguarda soltanto la tecnologia in senso stretto, ma anche il costo di fare impresa. Se un operatore deve adattarsi a sistemi diversi da Paese a Paese, il prezzo da pagare non è solo economico: si allungano i tempi di sviluppo, si complica la gestione operativa e si riduce la possibilità di competere con soggetti molto grandi, già presenti su mercati più integrati.
Nel ragionamento del ceo di Satispay c’è anche un confronto con altri ecosistemi internazionali. L’idea è che in aree come Stati Uniti e Cina l’esperienza per l’utente e per le aziende sia più lineare, mentre in Europa la frammentazione resti un freno strutturale. È un tema che tocca da vicino anche il tessuto produttivo lombardo, fatto di piccole e medie imprese che puntano sempre più su pagamenti rapidi, gestione digitale degli incassi e servizi senza attriti.
Per i consumatori, l’argomento può sembrare tecnico, ma ha ricadute concrete. Più un sistema è semplice e uniforme, più facile diventa usare strumenti diversi per acquisti quotidiani, abbonamenti, trasferimenti di denaro e spese legate al lavoro o allo studio. In una fase autunnale in cui Milano riparte con ritmi pieni, trasporti, corsi e attività in presenza, la domanda di soluzioni immediate resta alta.
Il dibattito sulla discriminazione dell’Iban, in sostanza, si inserisce nella partita più ampia sull’Europa dei pagamenti: un mercato davvero integrato potrebbe favorire investimenti, concorrenza e nuove imprese, mentre la frammentazione continua a pesare su chi prova a costruire servizi digitali su larga scala. Ed è proprio da città come Milano, dove innovazione e finanza si incontrano ogni giorno, che questo tipo di discussione assume un significato concreto.
Per approfondire: la notizia è stata rilanciata da Adnkronos Economia.